Trouver une maison a vendre le bon coin peut sembler simple : quelques clics, une annonce attrayante, un prix qui semble raisonnable. Pourtant, derrière l'apparente facilité de la plateforme se cachent des pièges que même des acheteurs expérimentés ne voient pas venir. Des annonces frauduleuses aux documents manquants, en passant par des prix sous-évalués qui dissimulent de lourds travaux, les erreurs commises à ce stade peuvent coûter des dizaines de milliers d'euros. Le Bon Coin publie des annonces de particuliers et de professionnels sans vérifier systématiquement leur exactitude. La vigilance de l'acheteur est donc la première ligne de défense. Voici les erreurs les plus fréquentes à éviter, étape par étape, pour acheter en sécurité.
Repérer les signaux d'alerte dans une annonce immobilière
Une annonce publiée sur Le Bon Coin ne garantit ni l'authenticité du vendeur, ni la réalité du bien, ni la fiabilité des informations affichées. La première erreur est de faire confiance à une annonce sans l'analyser méthodiquement. Certains signaux méritent une attention immédiate.
Un prix anormalement bas par rapport au marché local est le premier avertissement. Il peut signaler un bien avec des défauts structurels majeurs, une servitude lourde, un problème juridique ou, dans les cas les plus graves, une annonce frauduleuse. Consulter la base DVF (Demande de Valeurs Foncières) sur le site officiel d'Étalab permet de comparer le prix demandé aux transactions réelles enregistrées dans le secteur.
Les photos constituent un autre point de vigilance. Des images de mauvaise qualité, trop peu nombreuses ou au contraire trop parfaites peuvent indiquer des clichés réutilisés depuis d'autres annonces ou des plateformes étrangères. Une recherche inversée d'image sur Google permet de vérifier leur origine en quelques secondes.
La description vague ou incomplète est également révélatrice. Une annonce qui ne mentionne ni la surface exacte, ni le diagnostic de performance énergétique (DPE), ni l'année de construction doit alerter. De même, une localisation imprécise — « proche de la ville » sans adresse ni commune — rend toute vérification impossible avant contact.
La pression à l'achat constitue l'un des signaux les plus nets. Un vendeur qui insiste sur l'urgence, qui évoque plusieurs acheteurs intéressés ou qui demande un virement anticipé avant toute visite pratique une technique de manipulation classique. Aucun versement d'argent ne doit intervenir avant la signature d'un avant-contrat chez un notaire. Une demande de mandat, de réservation ou de transfert rapide doit conduire à interrompre immédiatement les échanges.
À lire aussi : Les erreurs courantes des premiers acheteurs : comment les éviter?
- Prix inférieur de plus de 20 % aux ventes comparables dans le secteur
- Photos réutilisées ou visiblement retouchées
- Absence de DPE, de surface habitable ou d'adresse précise
- Vendeur injoignable par téléphone ou refusant une visite physique
- Demande de paiement avant signature d'un acte officiel
- Incohérence entre le nom du vendeur et le propriétaire figurant au cadastre
Vérifier le vendeur, le bien et les documents essentiels
Passer de l'annonce à la réalité du bien suppose une vérification rigoureuse. L'identité du vendeur doit être confirmée dès les premiers échanges : une pièce d'identité, un titre de propriété ou un mandat de vente signé par le propriétaire sont des documents légitimes à demander. Si le vendeur hésite ou refuse, c'est un motif suffisant pour ne pas aller plus loin.
Le dossier de diagnostic technique (DDT) regroupe l'ensemble des diagnostics obligatoires selon les caractéristiques du bien. Il inclut notamment le DPE, les diagnostics amiante, plomb, termites selon la localisation, l'état des installations électriques et gaz, et les informations sur les risques naturels ou technologiques. Ce dossier doit être remis à l'acquéreur avant la signature du compromis. Ne pas le demander avant la visite est une erreur fréquente.
La surface habitable mérite une vérification indépendante. La surface annoncée dans une annonce entre particuliers n'est pas toujours calculée selon la loi Carrez ou la méthode Boutin. Un écart de quelques mètres carrés peut modifier significativement la valeur du bien.
Les servitudes sont souvent ignorées par les acheteurs. Un droit de passage au profit d'un voisin, une servitude de canalisation ou une interdiction de construire peuvent peser durablement sur l'usage du bien. Ces informations figurent au service de la publicité foncière et dans le titre de propriété. Un notaire peut les identifier rapidement.
Pour un bien non raccordé au tout-à-l'égout, le rapport du SPANC (service public d'assainissement non collectif) indique l'état de l'installation. Une installation non conforme peut imposer des travaux dont le coût est à la charge de l'acquéreur si la vente ne le prévoit pas autrement. Vérifier auprès de la mairie les autorisations de travaux déjà réalisés complète cette démarche.
Évaluer le prix réel d'une maison repérée sur Le Bon Coin
Le prix affiché dans une annonce n'est pas le coût réel de l'acquisition. Cette confusion est l'une des erreurs les plus coûteuses pour les primo-accédants. Les frais d'acquisition — droits de mutation, émoluments du notaire, débours — s'ajoutent au prix de vente. Leur montant varie selon le département, le type de bien et le prix de vente. Une simulation auprès d'un notaire ou via l'outil en ligne des Notaires de France donne une estimation fiable avant toute décision.
À lire aussi : Comment le marché France Ouest immobilier a évolué depuis 2020
Lorsque l'annonce est publiée par un professionnel, les honoraires d'agence doivent être clairement indiqués, avec la mention de la personne qui les supporte — vendeur ou acquéreur — et le montant TTC. Cette obligation d'affichage est encadrée réglementairement. Un prix affiché « honoraires inclus » et un prix « hors honoraires » peuvent différer de plusieurs milliers d'euros.
L'estimation des travaux nécessaires doit intervenir avant toute offre. Un DPE classé F ou G signale un logement énergivore dont la rénovation peut représenter un budget conséquent. Les règles relatives à la location et à la rénovation des logements énergivores évoluent régulièrement ; il convient de les vérifier sur Service-Public.fr avant tout projet locatif. Un électricien, un plombier ou un diagnostiqueur indépendant peut chiffrer les travaux lors d'une seconde visite.
Comparer le prix demandé aux transactions enregistrées dans le secteur reste la méthode la plus fiable pour évaluer la cohérence de l'offre. Les données DVF présentent un décalage temporel avec le marché actuel, mais elles donnent une base solide pour négocier ou pour identifier un bien surévalué.
Ce que la visite révèle que l'annonce dissimule
Une seule visite ne suffit pas. La première visite sert à confirmer l'existence du bien et à recueillir une impression générale. La seconde, réalisée à une heure différente de la journée et si possible avec un professionnel du bâtiment, permet d'examiner la structure portante, la toiture, les murs, les menuiseries et les équipements techniques.
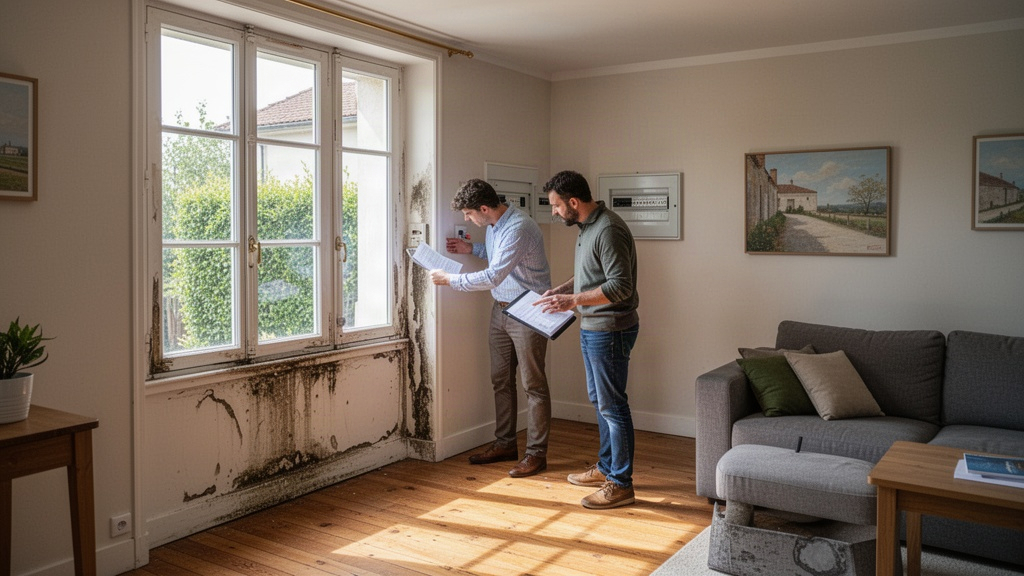
Les traces d'humidité sur les murs, les fissures en façade ou en pignon, les planchers qui fléchissent, une toiture dont l'âge n'est pas précisé : chacun de ces éléments peut signaler des travaux dont le coût dépasse ce que l'acheteur non averti imagine. Un rapport d'un expert en bâtiment indépendant coûte quelques centaines d'euros et peut éviter une mauvaise décision à plusieurs dizaines de milliers d'euros.
Poser des questions directes au vendeur fait partie de la visite. La raison de la vente, la durée de mise en vente, les travaux réalisés et les factures correspondantes, les charges annuelles, la nature du chauffage et son entretien récent : ces informations orientent la négociation. Un vendeur bien préparé répond sans hésitation. Des réponses évasives méritent d'être creusées.
À lire aussi : Gestion des biens en copropriété : un enjeu majeur pour les propriétaires et les syndics
Ne jamais se laisser imposer une décision immédiate. La pression « j'ai une autre offre » est une technique de négociation courante. Prendre le temps de la réflexion, même 48 heures, ne fait pas perdre un bien sérieux. En revanche, signer une offre d'achat dans la précipitation sans avoir lu ses conditions engage juridiquement, selon la rédaction du document et son acceptation par le vendeur.
Sécuriser l'offre, le financement et la signature
L'offre d'achat n'est pas un simple geste commercial. Selon sa rédaction et son acceptation, elle peut créer des engagements. L'Agence nationale pour l'information sur le logement (ANIL) recommande de faire relire tout document avant signature, notamment pour vérifier les conditions posées et les délais mentionnés. Une offre sans condition suspensive d'obtention de prêt expose l'acheteur à perdre son acompte si le financement est refusé.
Le compromis de vente formalise l'engagement réciproque du vendeur et de l'acheteur. Il doit impérativement inclure une condition suspensive d'obtention de prêt, précisant le montant emprunté, la durée, le taux maximal et le délai laissé pour obtenir le financement. Ce délai est variable et doit correspondre à la réalité du marché bancaire au moment de la signature.
Après la notification du compromis, l'acquéreur non professionnel dispose d'un délai de rétractation de 10 jours calendaires. Ce délai commence le lendemain de la première présentation de la notification. Pendant cette période, il est possible de revenir sur sa décision sans justification ni pénalité. Passé ce délai, seule la non-réalisation d'une condition suspensive permet de se retirer sans frais.
Consulter un notaire dès le stade de l'avant-contrat est une précaution que trop d'acheteurs remettent à plus tard. Le notaire vérifie le titre de propriété, les servitudes, les hypothèques éventuelles, la situation urbanistique et la cohérence de l'ensemble des documents. Son rôle ne se limite pas à la signature de l'acte authentique : il protège les intérêts des deux parties tout au long de la transaction.
Intégrer dans le budget total le coût du crédit, les frais d'acquisition, les éventuels travaux et les charges courantes donne une vision réaliste de l'engagement financier. Une simulation auprès d'un courtier en crédit immobilier ou directement auprès de plusieurs banques permet de calibrer la capacité d'emprunt avant de formuler une offre ferme. Acheter au-dessus de ses moyens reste, quelle que soit la plateforme utilisée, l'erreur la plus difficile à corriger.